2019年最新最全税率表解析 通信设备零售行业适用税率指南
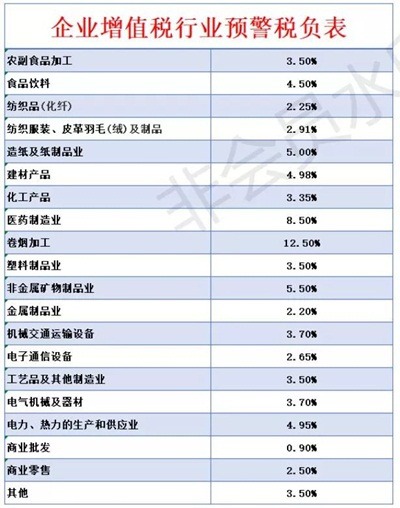
2019年是我国税收政策调整较为密集的一年,增值税税率下调、个人所得税专项附加扣除实施、小微企业普惠性减税等措施陆续落地。对于通信设备零售行业而言,准确掌握适用税率,不仅关乎企业税负成本,也直接影响发票开具、进项抵扣和纳税申报的合规性。本文整理2019年最新最全税率表,并聚焦通信设备零售场景,为从业者提供清晰实用的税务参考。
一、2019年增值税税率总览
根据《财政部 税务总局 海关总署关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告2019年第39号),自2019年4月1日起,增值税一般纳税人发生增值税应税销售行为或者进口货物,原适用16%税率的,税率调整为13%;原适用10%税率的,税率调整为9%。
2019年4月1日后增值税税率主要包括:
- 13%:适用于销售货物、加工修理修配劳务、有形动产租赁服务等。通信设备零售属于销售货物,一般纳税人适用13%税率。
- 9%:适用于交通运输、邮政、基础电信、建筑、不动产租赁、销售不动产、转让土地使用权,以及农产品、自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醚、沼气、居民用煤炭制品、图书、报纸、杂志、音像制品、电子出版物、饲料、化肥、农药、农机、农膜等。
- 6%:适用于现代服务、金融服务、生活服务、增值电信服务等,以及增值电信服务中的部分项目。
- 0%:适用于纳税人出口货物、境内单位和个人跨境销售国务院规定范围内的服务、无形资产等。
对于通信设备零售企业而言,核心判断是:销售通信设备属于“销售货物”,一般纳税人增值税税率为13%。若企业为小规模纳税人,则按征收率计算纳税。
二、通信设备零售行业适用税率详解
通信设备零售通常涉及手机、对讲机、路由器、交换机、基站配件、光纤猫、通信线缆及配件等商品销售。其税务处理要点如下:
- 一般纳税人销售通信设备:适用13%增值税税率。企业可开具增值税专用发票或普通发票,销项税额=销售额×13%。
- 小规模纳税人销售通信设备:适用3%征收率。根据财税〔2019〕13号及后续政策,小规模纳税人月销售额10万元以下(季度30万元以下)免征增值税;年应税销售额超过500万元的,应登记为一般纳税人。
- 进项税额抵扣:一般纳税人购进通信设备、配件、办公用品、租赁店面、物流服务等,取得合法扣税凭证的,可按适用税率或征收率抵扣进项税额。其中,购进货物通常按13%抵扣;接受交通运输服务按9%抵扣;接受现代服务按6%抵扣。
- 混合销售与兼营:若通信设备零售企业同时提供安装、调试、维修等劳务,需区分混合销售与兼营行为。一项销售行为如果既涉及货物又涉及服务,为混合销售,按销售货物13%纳税;若企业兼营不同税率项目,应分别核算,未分别核算的从高适用税率。
- 促销与赠送:买手机赠话费、赠配件等行为,应视同销售或按折扣处理。若赠送物品,需视同销售缴纳增值税;若属于捆绑折扣且在同一张发票注明,可按折扣后金额计税。
三、企业所得税相关税率
通信设备零售企业除增值税外,还需关注企业所得税:
- 基本税率:25%。
- 小型微利企业优惠:根据财税〔2019〕13号,小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%税率缴纳,实际税负5%;超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%税率缴纳,实际税负10%。该政策执行期限为2019年1月1日至2021年12月31日。
- 高新技术企业:15%。
- 西部大开发等区域性优惠:15%。
需注意,小型微利企业判定标准为从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元三个条件。通信设备零售企业多数为中小企业,可通过合理核算享受该优惠。
四、附加税费及其他税种
- 城市维护建设税:按实际缴纳增值税、消费税税额计征。纳税人所在地为市区,税率7%;县城、镇,税率5%;其他地区,税率1%。
- 教育费附加:3%;地方教育附加:2%。
- 印花税:购销合同按购销金额0.3‰贴花;租赁合同按租赁金额1‰贴花。
- 个人所得税:企业在支付工资、薪金时,需代扣代缴个人所得税。2019年起,工资薪金采用累计预扣法,基本减除费用5000元/月,并享受子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人等专项附加扣除。
- 房产税、城镇土地使用税:若企业拥有或使用自有房产、土地,需按规定缴纳。
五、通信设备零售企业税务合规建议
- 准确选择税率:自2019年4月1日起,销售通信设备统一按13%开具增值税发票,避免继续使用16%旧税率导致发票作废或红冲。
- 分开核算兼营项目:如果同时销售设备并提供维修、安装服务,应分别核算货物和服务销售额,否则可能被从高适用税率。
- 管理进项发票:采购通信设备、配件、物流、租金等支出时,尽量取得增值税专用发票,以充分抵扣进项税额。
- 利用小微优惠:符合条件的小规模纳税人可享受月销售额10万元以下免税政策;小型微利企业可享受企业所得税减免。
- 关注发票开具规范:销售通信设备时,发票货物名称应如实填写,如“移动通信设备”“路由器”“通信线缆”等,避免笼统开具“配件”“电子产品”引发税务风险。
- 按期申报:增值税一般纳税人按月申报,小规模纳税人按季申报;企业所得税按季预缴、年度汇算清缴。
六、2019年最新税率速查表(通信设备零售相关)
| 税种 | 适用范围 | 税率/征收率 |
| --- | --- | --- |
| 增值税 | 一般纳税人销售通信设备 | 13% |
| 增值税 | 小规模纳税人销售通信设备 | 3% |
| 增值税 | 交通运输服务 | 9% |
| 增值税 | 现代服务、生活服务 | 6% |
| 企业所得税 | 基本税率 | 25% |
| 企业所得税 | 小型微利企业(应纳税所得额≤100万元部分) | 实际5% |
| 企业所得税 | 小型微利企业(100万元—300万元部分) | 实际10% |
| 城市维护建设税 | 市区/县城、镇/其他 | 7%/5%/1% |
| 教育费附加 | 全部地区 | 3% |
| 地方教育附加 | 全部地区 | 2% |
| 印花税 | 购销合同 | 0.3‰ |
| 个人所得税 | 工资薪金 | 3%—45%超额累进 |
七、常见问题解答
问:2019年通信设备零售还能开16%的发票吗?
答:不能。自2019年4月1日起,原16%税率调整为13%。若纳税义务发生在4月1日前,仍可按原税率开具,但需注意申报所属期。
问:小规模纳税人销售通信设备可以自开专票吗?
答:可以。自2019年起,小规模纳税人发生增值税应税行为,需要开具增值税专用发票的,可以自愿使用增值税发票管理系统自行开具,或向税务机关申请代开。
问:通信设备零售企业赠送的话费充值卡需要视同销售吗?
答:若赠送行为与销售直接相关,且已按折扣方式处理,可不视同销售;否则应视同销售缴纳增值税。建议在促销方案中明确折扣并合规开票。
问:小型微利企业所得税优惠需要备案吗?
答:2019年起,小型微利企业优惠通过申报表直接享受,无需额外备案,但需留存相关资料备查。
2019年税率调整后,通信设备零售行业一般纳税人销售货物适用13%增值税税率,小规模纳税人适用3%征收率。企业应结合自身纳税人身份、业务模式及税收优惠条件,规范发票管理、进项抵扣和纳税申报。建议财务人员及时更新税率表,关注后续政策变化,确保税务处理合法合规,降低涉税风险。
如若转载,请注明出处:http://www.ndhttx.com/product/19.html
更新时间:2026-10-13 01:19:48