中资美元地产债遍地黄金?冷静看待“抄底名单”与通信设备零售的启示
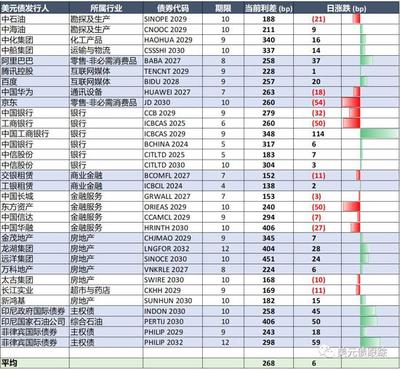
市场上流传着“中资美元地产债遍地黄金(附抄底名单)”的说法,吸引了不少投资者的目光。与此“通信设备零售”这一看似不相关的行业关键词也浮出水面。将这两者并列,并非随意拼凑,而是指向一个共同的核心命题:在周期波动与行业洗牌中,如何辨别真正的价值,而非盲目追逐表面的“便宜”。
一、中资美元地产债:为何看似“遍地黄金”?
经历长达数年的深度调整,中资美元地产债价格已从高位大幅跌落。多数民营房企的债券价格跌至面值的10%甚至更低,收益率飙升至令人瞠目的水平。从静态估值看,这确实像“遍地黄金”——只要房企不违约,哪怕仅收回本金的三四成,似乎也有数倍回报。市场上开始出现各种“抄底名单”,列举拥有优质资产、尚未躺平的房企名字。
“黄金”与“陷阱”往往只有一线之隔。高收益的背后是极高的信用风险。房企能否走出困境,取决于销售回暖、融资恢复、资产处置进度以及债务重组方案等多重变量。美元债受偿顺序通常劣后于境内债务和经营性负债,一旦发生清算,境外无担保债权人的回收率可能极低。再次,流动性极差,很多债券日成交稀疏,买得进未必卖得出。
更深层看,房地产行业模式已发生根本转变。过去“高杠杆、高周转、高负债”的循环难以为继。宏观上,人口结构、城镇化节奏和居民预期均已不同。因此,仅因价格便宜就断言“遍地黄金”,显然忽略了系统性折价背后的合理逻辑。
二、“通信设备零售”为何被一并提及?
通信设备零售,通常指手机、路由器、对讲机等通信类产品的终端销售。它与地产债看似风马牛不相及,但若从商业周期与现金流特征审视,存在一种耐人寻味的对照。
通信设备零售是一个典型的高周转、低毛利、强竞争行业。产品迭代快,存货跌价风险高,消费者对价格极度敏感。这个领域的“抄底”逻辑完全不同:
- 轻资产 vs 重资产:房企是重资产、长周期,而通信设备零售是轻资产、快节奏。若一家零售企业因短期舆情或季度业绩下滑导致股价大跌,而其渠道、供应链和品牌仍在,或许存在“捡烟蒂”的机会。但若其核心竞争力已被线上渠道或新品牌瓦解,低估值就是价值陷阱。
- 现金流质量:零售业看的是周转与现金流,地产看的是去化与负债。通信设备零售商一旦库存周转失灵,短短数月就能侵蚀全年利润多年累积。
- 政策敏感度:地产受调控政策影响巨大,通信零售则受技术标准(如5G/6G推进)、消费电子补贴等相关。
因此,将地产债和通信设备零售并列,恰恰是在提醒投资者:同样是“低价”,其成因、风险和潜在回报截然不同。不能拿同一个“抄底逻辑”到处套用。
三、当下若真要触碰中资美元地产债的“赌局”
如果投资者确实考虑参与,应当避免依赖流传的“抄底名单”,而应自行筛选并严格遵守原则:
- 排除已实质违约且重组前景不明的主体,除非你具备秃鹫基金的专业清偿谈判能力。
- 优先关注拥有核心一二线城市优质持有型资产,且这些资产清晰、可估值、可处置的房企。
- 仔细分析债务结构:境内债、商票、供应链ABS与美元债的比例,笔者的看法是“让专业机构先承担下修风险后再小额分批介入”。
- 设定强制退出规则:例如不将仓位暴露超过整体组合的2%,参与短线交易或以PB低于旗下REITs估值的一定折扣作为建仓参考。
四、比起精确的名单,提高资金的安全边际逻辑更重要
历史上的每一次资产价格深度错杀,最后都会被一部分熟练投资者带到较有价值的领域(如2008年美国垃圾债情形),这也正如新能源、光伏在过去被大幅炒热之前的情景。单是一个散落在公众所转载的‘5倍收益’单子,便附有这样一篇散文:不单只是对应某类风格的主体,哪怕个别有充分理由入场的投资者里既有可能是对冲大手笔主体,又没有外部代买入的概念蔓延“擦碰。这种传闻模式所制造的争抢行为长期看谁占优?退场的确定存在吗?”实际上已经接近扑克的概率。
如若转载,请注明出处:http://www.ndhttx.com/product/11.html
更新时间:2026-10-13 20:32:14